こんにちは、シンパパ資産設計士です。
子どもが成長すると、勉強や習い事とは別の「やりたい」が出てきます。ゲームの課金、好きなアーティストやキャラクターの応援(いわゆる推し活)、コレクション、動画配信の機材、趣味の道具。教育費のように「必要だから」で判断できないぶん、どこまで家計から出すかの線引きが難しい。私は4人の子を育てていて、この線引きを「その場の気分」ではなく、家庭のルールとして持っておくことで、子どもとの無用な衝突を減らしてきました。この記事では、趣味・課金・推し活への支出に予算枠を設ける考え方と、その運用のしかたを整理します。子どもとお金の話をどう始めるかは子どもとお金の話をどう始めるか、家庭の金融教育ルールは子どもと決めた我が家の金融教育ルールで扱っています。
「必要な支出」と「やりたい支出」を分ける
子どもにかかるお金は、大きく2種類に分けられます。1つは、生活と教育に必要な支出——食費、衣類、学用品、学費、必要な医療。もう1つは、本人が「やりたい」から発生する支出——趣味、娯楽、コレクション、課金、推し活。前者は親が責任を持って出すもの、後者は「どこまで出すか」を家庭で決めるものです。境界が曖昧なもの(部活の用具、友人との交際費など)は、都度どちらに寄せるかを判断しますが、迷ったら「これがないと生活や学校生活に支障が出るか」を基準にします。
この線引きを曖昧にすると、2つの問題が起きます。1つは、「やりたい支出」が青天井になり、家計を圧迫すること。もう1つは、そのたびに「いいよ」「ダメ」を親の気分で判断することになり、子どもが「お願いの仕方」や「タイミング」で結果が変わると学習してしまうこと。ルールを決めておけば、判断がぶれず、子どもも予測できます。
親の側にも問題が起きます。「今日は機嫌がいいからOK」「疲れているからダメ」と気分で判断していると、子どもの要求のたびに小さな消耗が生まれます。ひとり親は、この判断を一人で全部引き受けます。ルールがあれば、「ルールではこうだから」と淡々と答えられ、感情的なやり取りが減ります。線引きは、子どものためであると同時に、親の心の負担を軽くするためのものでもあります。
もう一つ、きょうだいがいる家庭では、線引きの一貫性が「不公平感」を防ぎます。上の子には買ったのに下の子には買わない、という判断が気分で行われると、子ども同士の間に不満がたまります。「やりたい支出は予算枠の中で」という同じルールを全員に適用していれば、実際に買うものが違っても、扱いは公平だと納得できます。
「やりたい支出」に予算枠を設ける
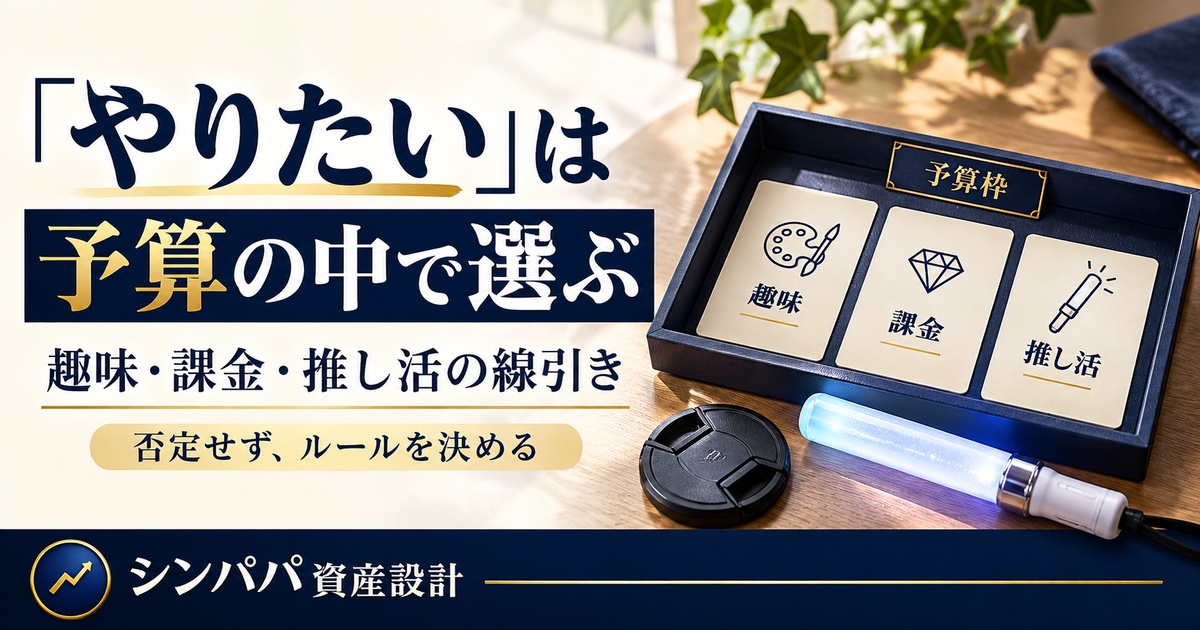
我が家のやり方は、「やりたい支出」に月または年の予算枠を決め、その範囲は本人の裁量に任せる、というものです。具体的には、お小遣いとは別に、あるいはお小遣いの一部として、「趣味・娯楽に使ってよい額」を決めます。年齢が上がるにつれて、この枠を増やし、同時に「その枠の中でやりくりする責任」も渡していきます。
枠の中で足りなければ、次の月まで待つ、お年玉やアルバイト代から出す、優先順位をつけて諦める。この「限られた予算で選ぶ」経験こそが、お金の教育の核心です。枠を超えて親が追加で出してしまうと、この学びの機会がなくなります。大人の家計も、結局は「限られた収入の中で、何を優先し、何を諦めるか」の連続です。子どものうちに、小さな金額でこの練習を積めるのは、大きな財産になります。私自身、子どもが枠の中で悩んで「今回はこっちを買って、あれは次にする」と決める姿を見ると、金額以上の学びがそこにあると感じます。
枠の金額は、家庭の家計状況と、子どもの年齢で決めます。正解はありませんが、「これくらいなら、なくなっても家計に響かない」範囲で設定します。子どもが4人いれば、4人分の枠の合計が家計に無理のない額に収まるように調整します。
枠の運用方法は、成長段階で変えていきます。小さいうちは「毎月このお小遣いの中でやりくり」というシンプルな形。少し大きくなったら、月ではなく「四半期」や「半年」単位の枠にして、まとまった買い物のために貯める経験をさせる。さらに成長したら、年間の枠を渡して、自分で月々のペース配分を考えさせる。枠の期間が長くなるほど、計画性が求められます。この段階的な移行が、大人の家計管理の練習になります。
枠を渡すときに、私は「これは自由に使っていいお金。ただし、使い切ったら次の枠まで追加はない」ということをはっきり伝えます。この「追加はない」を最初に約束し、実際に守ることが重要です。1回でも例外的に追加を出すと、「言えばもらえる」という学習になり、枠の意味がなくなります。子どもが枠を使い切って困っている姿を見るのはつらいですが、そこで手を出さないことが、長い目で本人のためになります。
ゲーム課金の扱い
ゲームの課金は、金額が見えにくく、子どもが実感なく使いやすい支出の代表です。我が家のルールは次のようにしています。
第1に、課金は「やりたい支出」の予算枠の中で行う。枠を超える課金は認めない。第2に、課金するときは、親のアカウントやカードの都度承認を必要とする設定にし、無断課金ができないようにする。第3に、月に一度、その月の課金額を本人と一緒に確認する。第4に、高額な一括課金(数千円以上)は、事前に相談する。第5に、他人(フレンド)のために課金しない、他人に課金してもらわない。
大事なのは、課金を頭ごなしに禁止しないことです。禁止すると、隠れて課金する、フリマアプリでアカウントを売買する、といった別のリスクが生まれます。「予算の範囲で、記録を確認しながら」という枠組みの中で経験させたほうが、結果的に安全にお金の管理を学べます。無料ゲームの課金の仕組み(少額の繰り返しで積み上がる、ガチャの射幸性)を、親が一緒に理解して話すことも大切です。
技術的な備えも欠かせません。ゲーム機やスマホには、保護者による購入承認、月額の上限設定、課金のパスワード要求といった機能があります。これらを最初に設定しておけば、「うっかり高額課金」や「無断課金」を仕組みで防げます。子どもが小さいうちは上限を低めに、成長に応じて緩めていく。子ども名義のプリペイド式にして、チャージした範囲でしか課金できないようにする方法もあります。
課金でトラブルになりやすいのが、「無料だと思っていたら課金に移行していた」「フレンドに誘われて課金した」というケースです。月1回の課金額チェックのときに、「これは何のための課金だったか」を本人に説明させると、無意識の課金や、人に流された課金に気づけます。金額を責めるのではなく、「どういうときに課金してしまうか」のパターンを一緒に振り返るのが、次につながります。
推し活の扱い
好きなアーティスト、アイドル、キャラクター、作品を応援する「推し活」は、グッズ、CD、ライブやイベントの費用、遠征、複数購入と、支出の幅が広い。しかも「限定」「今だけ」という煽りが多く、歯止めが効きにくい。
推し活も、基本は「やりたい支出」の予算枠の中で、という扱いです。そのうえで、私が意識しているのは3点。第1に、推し活を否定しない。何かに夢中になること自体は、子どもにとって大切な経験です。頭ごなしに「そんなものにお金を使うな」と言うと、子どもは自分の価値観を否定されたと感じ、お金の話そのものを親としなくなります。第2に、「限定」「今買わないと」という言葉に流されない練習をする。「本当に欲しいものか、雰囲気で欲しくなっているだけか」を一度考える習慣を、一緒に作ります。第3に、ライブやイベントの遠征のような大きい支出は、事前に「予算枠+自分の貯金+親がどこまで出すか」を話し合って決める。
遠征費などで親が一部を出す場合も、「これは特別に出すもので、毎回ではない」ことを言葉にします。曖昧に出すと、次も期待されます。
推し活で私がむしろ良い経験だと感じるのは、子どもが「限られたお金で、何を優先するか」を真剣に考えることです。グッズを全部は買えない、ライブと遠征の両方には行けない、というとき、本人は必死に優先順位をつけます。この「好きなものの中でも選ばなければならない」という経験は、大人の家計で「欲しいものが全部は買えない」現実と向き合う練習になります。推し活そのものを否定するより、その中でやりくりさせるほうが、学びは大きい。
ただし、推し活が借金や、生活に必要なお金への手出しにつながっているなら、それは別の問題です。予算枠を大きく超えて使い込んでいる、食費を削ってグッズを買っている、という兆候があれば、金額を責めるのではなく、「どうしてそこまでしてしまうのか」を一緒に考えます。何かに依存的になっているサインかもしれず、そこはお金の話を超えて向き合う必要があります。
「出す」と「貸す」を分ける
子どもが「今どうしても欲しい」と言うとき、予算枠を超えていたら、原則は「待つ」です。ただ、どうしても、という場合に「前借り」を認めることはあります。その場合は、翌月以降の予算枠から差し引く、という形で、明確に「貸し」として扱います。
この「出す」と「貸す」の区別は、大人の家計管理にもそのまま通じます。安易に前借りを繰り返すと、常に予算がマイナスからスタートすることになる。子どものうちに「前借りは苦しい」を体験しておくことは、将来リボ払いやローンと向き合うときの土台になります。
前借りを認めるときは、返済(次月以降の枠からの差し引き)を子ども自身に管理させます。「今月は前借り分を引くから、使える枠はこれだけ」と、本人に計算させる。この一手間があると、前借りが「タダで手に入る」感覚にならず、「後で自分の枠が減る」という実感が持てます。前借りの上限(枠の1か月分まで、など)も決めておくと、借金がふくらみ続けるのを防げます。
アルバイト代との関係
子どもがアルバイトを始めたら、「やりたい支出」の原資が増えます。ここで私が意識しているのは、アルバイト代を「全部自由に使っていいお金」にしないことです。本人と相談して、「一部は貯金、一部は自由に使う」という割合を決めます。将来の学費や、大きな買い物、あるいは投資の元手として、収入の何割かを取り分ける習慣を、この時期につけておく。先取り貯蓄の考え方を、自分の稼いだお金で実践する良い機会です。
アルバイト代が入ると、親が渡していた「やりたい支出」の枠は縮小してもよいでしょう。「自分で稼げるようになったら、遊びのお金は自分で」という移行を、少しずつ進めます。ただし、勉強や部活とのバランスを崩すほどアルバイトに時間を割くのは本末転倒なので、そこは家庭で話し合います。
親が線引きに迷ったときの基準
予算枠の外で「これは出すべきか」と迷う場面もあります。私が使っている基準は3つです。第1に、「これは本人の成長・経験に本当に資するか、それとも一時的な物欲か」。第2に、「同じ額を、他の子にも同じ場面で出せるか」(きょうだい間の公平)。第3に、「これを出すことで、教育費の積立や生活防衛資金を削ることにならないか」。この3つを通せば、たいていの判断はつきます。
もう一つ、迷ったときは「今すぐ決めない」も選択肢です。「一晩考えさせて」と伝えて、翌日に答える。子どもの「今欲しい」の勢いは、たいてい一晩で落ち着きます。それでもまだ欲しいと言うなら、本当に欲しいものなのだと分かります。この「保留」を挟むことは、衝動買いを避ける習慣を、親子で共有することにもなります。
そして、出さないと決めたときは、理由を短く伝えます。「今月の予算枠を超えているから」「これは他の子にも同じようには出せないから」。理由を言えば、子どもは納得しないまでも、「気分で断られた」とは感じません。ひとり親は判断を一人で背負うぶん、この「理由を言葉にする」ことが、後々の関係を守ってくれます。
まとめ
- 子どもの支出は「必要な支出」(親が責任を持つ)と「やりたい支出」(どこまで出すか家庭で決める)に分ける。線引きを曖昧にすると青天井になり、判断も親の気分でぶれる
- 「やりたい支出」に月または年の予算枠を設け、その範囲は本人の裁量に任せる。枠を超えて親が追加で出すと、やりくりを学ぶ機会がなくなる
- ゲーム課金は「禁止」せず、予算枠の中で、都度承認と月1回の確認をセットにする。推し活は否定せず、「限定」に流されない練習と、大きい遠征費の事前相談で管理する
- 予算枠を超える要望は原則「待つ」。前借りを認める場合は翌月の枠から差し引く「貸し」として扱う。迷ったら「成長に資するか」「きょうだいに公平か」「教育費や防衛資金を削らないか」で判断する
子どもの「やりたい」は、否定するものでも、無条件に叶えるものでもありません。予算枠という器を用意し、その中で本人に選ばせる。この経験の積み重ねが、限られたお金で優先順位をつける力を育てます。そして、この線引きのルールは、親が判断に消耗しないための道具でもあります。忙しいひとり親こそ、「その都度考える」のをやめて「ルールで対応する」体制を作る価値があります。次回は、健康にお金を回すという家計の方針を扱います。
よくある質問
Q. 子どものゲーム課金、いくらまで認めればいいですか?
A. 金額の正解はありませんが、「なくなっても家計に響かない」範囲で、お小遣いや趣味の予算枠の一部として設定します。大事なのは金額より運用で、課金は都度承認が必要な設定にし、月に一度、本人と一緒に課金額を確認します。枠を超える課金は認めず、高額な一括課金は事前相談にします。
Q. 推し活にお金を使いすぎている気がします。やめさせるべきですか?
A. 頭ごなしにやめさせると、隠れて使うなど別の問題が生まれやすいです。「やりたい支出」の予算枠を決め、その範囲でやりくりさせるのが基本です。そのうえで、「限定」「今だけ」という言葉に流されず、本当に欲しいものかを一度考える習慣を一緒に作ります。ライブ遠征のような大きい支出は、予算・本人の貯金・親の負担を事前に話し合って決めます。
Q. お小遣いとは別に「趣味の予算枠」を作るべきですか?
A. 家庭によります。お小遣いの中に趣味の分を含めて「この中でやりくり」とするのがシンプルです。習い事や部活のように必要性のある支出と、趣味・娯楽・推し活のような「やりたい支出」を、はっきり分けたい場合は、後者に別枠を設けると判断が楽になります。いずれにせよ、「枠を超えたら次まで追加なし」というルールを最初に約束し、守ることが要点です。
Q. 「今すぐ欲しい」とねだられたとき、どうすればいいですか?
A. 予算枠を超えているなら、原則は「次の月まで待つ」です。どうしても、という場合は「前借り」を認めることもありますが、その場合は翌月以降の予算枠から差し引く「貸し」として明確に扱います。前借りを繰り返すと予算が常にマイナススタートになる、という体験自体が、将来のお金の管理の練習になります。
関連記事
シンパパ資産設計士
4児を育てるシングルファーザー/個人事業主20年/投資家20年/兼業大家20年
📝 noteでも毎日発信中
投資20年の失敗談・シングルファーザーのリアルな日常・お金の本音——ブログでは書きにくいことをnoteに書いています。