こんにちは、シンパパ資産設計士です。
家計を見直すとき、真っ先に削られやすいのが「予防にかけるお金」です。検診、歯科のメンテナンス、少し質の良い食材、運動の習慣。どれも「今すぐ困らない」ので後回しにされます。でも私は、4人の子を一人で育てる中で、「健康はいちばんの節約」だと考えるようになりました。特にひとり親は、自分が倒れると収入も生活も止まります。この記事では、予防医療・歯科・食という3つの領域に、家計としてどう優先順位をつけてお金を回すか、我が家の考え方を整理します。歯科検診をまとめて予約する工夫は家族の歯科検診をまとめて予約する、子どもの医療費助成の仕組みは子ども医療費助成と扶養控除で扱っています。
「予防にかけるお金」を家計の固定費に組み込む
予防にかけるお金の問題は、「必要に迫られていない」ことです。虫歯が痛くなれば歯医者に行きますが、痛くないうちのメンテナンスは、つい先延ばしにします。体調を崩せば病院に行きますが、健康なうちの検診は、忙しいと後回しになります。「今月は出費が多いから、検診は来月にしよう」という判断を繰り返しているうちに、1年、2年と経ってしまう。予防は「緊急ではないが重要」なことの典型で、意識的に時間とお金を割り当てないと、緊急なことに押し流されて実行されません。
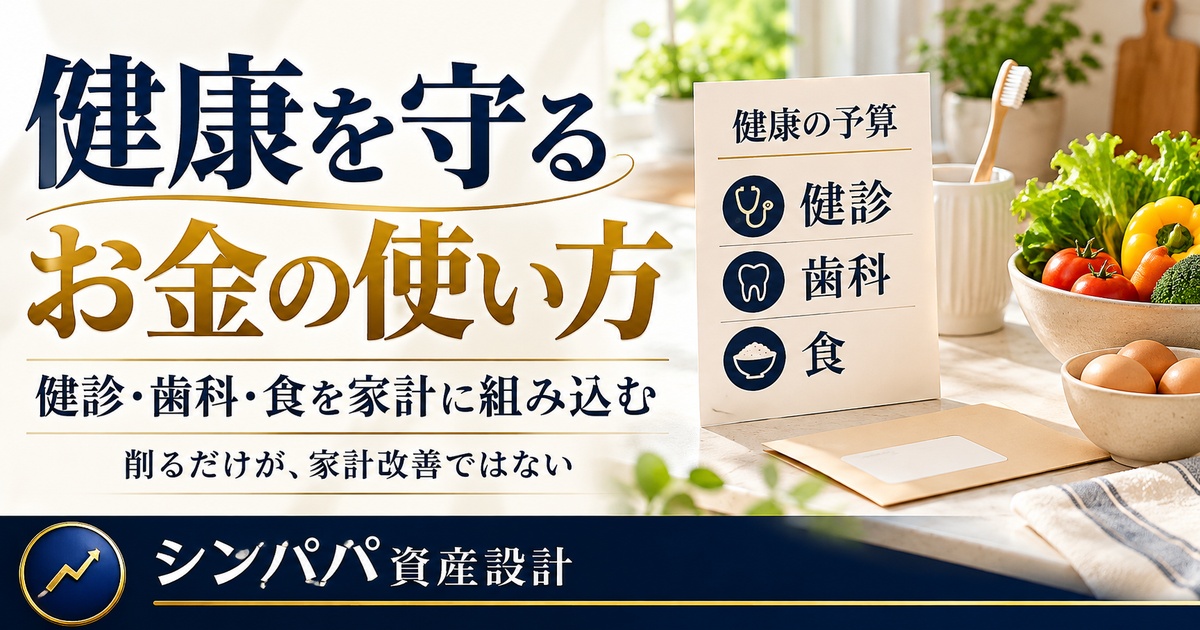
この「後回し癖」を断つには、予防費を家計の固定費として最初から組み込んでしまうのが有効です。具体的には、家族全員分の年1回の検診費、歯科の定期メンテナンス費、必要な予防接種の費用を年額で合計し、それを特別費口座に含めて毎月積み立てておきます。「予防にはこれだけ使う」と先に決めてしまえば、その都度「今月は苦しいからやめておこう」という判断が入りません。
もう一つの工夫は、予防のスケジュールをカレンダーに固定することです。「◯月は家族の歯科メンテナンス」「◯月は自分の人間ドック」「◯月は子どもの予防接種」と、年間の予定として先に入れてしまう。予定に入っていれば、忙しくても「その月に行くもの」として動けます。「時間ができたら行こう」だと永遠に行きません。私は、家族の誕生月の前後を、その人の健康チェックの月と決めています。覚えやすく、抜けにくい仕組みです。
予防にかけるお金を「消費」ではなく「投資」と捉え直すのも効果があります。数千円の検診で病気を早く見つけられれば、数十万円の治療費と、数か月の収入減を避けられるかもしれない。歯の定期メンテナンスは、将来の高額な治療への「積立」のようなものです。リターンが見えにくいだけで、期待値で考えれば非常に割の良い支出です。
我が家では、この予防費の年額を、家族の人数分の検診・歯科メンテナンス・予防接種で見積もり、特別費として月割りで積んでいます。金額としては生活費全体から見れば小さいのですが、「削らないお金」として枠を確保しておくことに意味があります。年1回の家計の棚卸しのときに、「今年は予防費を予定どおり使えたか」も点検項目に入れています。使えていなければ、それは家計が苦しいサインか、時間の使い方の問題なので、対策を考えます。
領域1:予防医療(検診・人間ドック)
大人の健康管理は、ひとり親家庭では特に重要です。自分が長期に働けなくなると、収入がゼロになり、子どもの生活が直接おびやかされます。会社員なら傷病手当金がありますが、国民健康保険にはそれがありません。だからこそ、病気を早期に見つける検診・人間ドックにかけるお金は、「保険料」のようなものだと考えています。
自治体の健診(特定健診)や、加入している健康保険の補助を使えば、基本的な健診は無料か低額で受けられます。それに加えて、年齢や家族歴に応じて、がん検診や人間ドックを自費で追加します。数千円から数万円の検診で、重い病気を早期に見つけられれば、治療費も、働けない期間も、大きく減らせます。ひとり親は「自分の健康は家族の生活の土台」という意識で、ここは惜しまないほうがいい。
自治体のがん検診は、対象年齢なら数百円から数千円で受けられるものが多く、まずこれを使い倒します。市区町村から検診の案内が届いたら、忙しくても予定を組んで受ける。無料クーポンが配られる年齢もあります。自費の人間ドックは、これらでカバーされない項目(脳ドック、より詳しい画像検査など)を、家族歴やリスクに応じて数年に一度追加する、という組み合わせが費用対効果が良いです。
子どもの健康管理も、乳幼児健診、学校の健診、必要な予防接種を確実に受けます。定期接種は公費、任意接種は自費のものもありますが、重症化を防ぐ効果と費用を比べて判断します。子どもの医療費は、多くの自治体で助成があるため、大人より負担は軽い。助成の対象年齢や自己負担額は自治体で違うので、確認しておきます。ひとり親家庭は、ひとり親家庭等医療費助成の対象になれば、親の医療費の自己負担も軽くなります。所得制限がありますが、対象なら大人の受診のハードルも下がるので、確認する価値があります。
大人の健康で見落としやすいのが、心の健康です。ひとり親は、仕事・家事・育児を一人で回し、相談相手も少ない。ストレスや睡眠不足が積み重なると、体の不調にもつながります。カウンセリングや、自治体のひとり親相談窓口、地域の支援団体など、心の負担を吐き出せる場所を持っておくことも、「予防」の一部です。無料または低額で利用できる相談先は意外とあります。
領域2:歯科
歯は、放置すると治療費がどんどん高くなる代表例です。定期的なクリーニングとチェックで虫歯や歯周病を早期に見つければ、数千円の処置で済みます。放置して神経の治療、被せ物、抜歯、インプラントやブリッジとなると、1本あたり数万円から十数万円かかります。子どもが4人いれば、この差は家計に大きく効きます。虫歯は、初期のうちなら削らずに経過観察で済むこともありますが、進行すると選択肢がなくなります。「早く見つける」ことが、そのまま費用を抑えることに直結する領域です。
我が家では、家族全員が3〜6か月ごとに歯科の定期メンテナンスを受けるようにしています。人数が多いので、可能な範囲で家族の予約日をまとめ、送迎や自分の時間のロスを減らす工夫をしています(具体的な予約のコツは関連記事にあります)。定期メンテナンスの費用は、1人あたり数千円。4人+自分で、年に2〜4回。年間で数万円ですが、これを払うことで、高額な治療のリスクを大きく下げられます。定期健診とクリーニングは、条件を満たせば保険適用になることも多く、自己負担はさらに抑えられます。かかりつけの歯科医院に「定期的に診てほしい」と伝えて、リコール(次回予約の案内)の仕組みに乗せてもらうと、通院が習慣として続きます。
子どもの歯は、成長とともに矯正が必要になることもあります。矯正費用は数十万円から100万円規模で、医療費控除の対象になる場合もあります(噛み合わせの機能改善が目的の場合など)。矯正が視野に入る子がいるなら、その費用を教育費とは別に、特別費または専用の積立で準備しておきます。子どもが4人いると、複数人に矯正が必要になる可能性もあるので、早めに歯科で相談し、必要になりそうな子の分は数年かけて積み立てておくと、いざというとき慌てません。
大人の歯のケアも同じくらい重要です。歯を失うと、食べられるものが限られ、栄養状態が悪くなり、全身の健康にも影響します。義歯やインプラントには大きな費用がかかります。若いうちからの定期メンテナンスは、老後の医療費を下げる投資でもあります。ひとり親は「自分のことは後回し」になりがちですが、歯は特に、後回しのツケが大きい領域です。
領域3:食
食費は、節約のターゲットにされやすい費目です。ただ、健康の土台は日々の食事なので、ここを削りすぎるのは長い目で見て損になりえます。私が意識しているのは、「食費全体を下げる」のではなく、「メリハリをつける」ことです。
安く抑えるところは徹底的に抑えます。主食(米はふるさと納税を活用)、まとめ買いできる調味料、旬の安い野菜、特売の肉を小分け冷凍。一方で、削らないと決めているのは、子どもの成長期のたんぱく質(肉・魚・卵・乳製品)と、野菜・果物の量です。ここをケチると、体調を崩しやすくなり、結局は医療費や、親の看病の時間というコストに跳ね返ります。
具体的な工夫としては、たんぱく質は「安い部位・種類」で量を確保します。鶏むね肉、豚こま、卵、豆腐、納豆、缶詰の魚。これらは価格あたりのたんぱく質量が多く、調理も簡単です。牛乳や乳製品も、成長期には量を確保したい。「高い食材で少量」より「手頃な食材で十分な量」を優先します。旬の野菜は安くて栄養価も高いので、その時期に安いものを中心に献立を組むと、コストと栄養が両立します。
4人分の食費は、育ち盛りが重なると大人以上にかかる時期があります。この時期の食費は「必要経費」と割り切り、外食・中食・嗜好品・お菓子といった「なくても困らない部分」で調整します。家計簿で食費を「自炊の材料費」と「外食・中食・嗜好品」に分けて見ると、削るべきはどちらかがはっきりします。
忙しいひとり親にとって、「自炊で栄養を確保する」のは時間との戦いでもあります。全部を手作りしようとすると、疲れて続きません。私は、冷凍野菜、カット野菜、下味冷凍、作り置き、栄養バランスのとれた冷凍宅配なども組み合わせて、「手を抜いても栄養は確保する」形にしています。時短のために少し割高な食材を使うことは、「浪費」ではなく「親が倒れないための投資」だと考えています。ここでも、健康と時間を守るお金は惜しまない、という方針です。
逆に、健康を損なう「安さ」には注意します。極端に安い加工食品ばかり、野菜や果物がほとんどない、子どもの飲み物が甘い清涼飲料ばかり、という食生活は、短期的には食費が下がっても、虫歯、肥満、体調不良という形で後からコストになります。食費を削るときは、「量」や「品質」ではなく、「外食」「嗜好品」「フードロス(買いすぎて捨てる分)」から削るのが鉄則です。
「予防にお金を回す」の家計上の位置づけ
予防医療・歯科・質のいい食事は、いずれも「今すぐのリターンが見えない支出」です。だからこそ、家計の中で意識的に守る必要があります。私の優先順位は、教育費の積立と生活防衛資金の次に、この「予防費」を置いています。娯楽費や嗜好品より上、という位置づけです。
家計を見直すとき、多くの人は「毎月出ていく固定費」や「変動費の使いすぎ」に目を向けます。それも大事ですが、「本来かけるべきなのにかけていない支出」——予防、メンテナンス、備え——にも目を向けるべきです。家計改善は「減らす」だけでなく「必要なところに回す」ことでもあります。健康への支出は、その最たるものです。
理由は、予防をケチった結果の医療費や、働けない期間の収入減が、家計にとって最も大きなリスクだからです。特にひとり親は、代わりに稼いでくれる人がいない。健康は、いちばん割の良い「保険」です。
運動の習慣も、この文脈で考えます。ジムに通うお金がなくても、歩く、階段を使う、家でできる運動をする、といったことは無料でできます。子どもと一緒に体を動かせば、健康と、子どもとの時間の両方が手に入ります。時間の余裕ができたら、その一部を運動に回す。予防にお金をかけられないときは、時間と習慣で補う、という発想です。
睡眠も重要な「無料の予防」です。ひとり親は睡眠時間を削りがちですが、睡眠不足は判断力を鈍らせ、体調を崩しやすくします。家計管理の判断も、疲れているときほど誤りやすい。「早く寝る」ことは、お金はかからないけれど、健康と、家計の判断の質の両方を守ります。
まとめ
- 予防にかけるお金(検診・歯科メンテナンス・予防接種)は「後回し」にされやすいので、年額を出して特別費として毎月積み立て、家計の固定費に組み込む
- 大人の検診・人間ドックは、ひとり親にとって「自分が働けなくなるリスク」を下げる保険。自治体・健保の補助を使い、必要な自費検診を惜しまない
- 歯科は放置すると治療費が跳ね上がる。家族全員が3〜6か月ごとの定期メンテナンスを受け、早期発見で数千円の処置に収める。矯正が視野に入るなら別途積み立てる
- 食費は「全体を下げる」のではなく「メリハリ」。主食・調味料・旬の野菜は徹底的に抑え、成長期のたんぱく質と野菜果物の量は削らない。調整は外食・嗜好品・フードロスで
- 運動・睡眠・心の健康は「無料の予防」。時間の余裕ができたらここに回す。ひとり親の心の相談先も持っておく
健康への支出は、リターンが見えにくいぶん、意識しないと真っ先に削られます。教育費と生活防衛資金の次の優先順位に「予防費」を置き、固定費として守る。これが、長い目で見ていちばんの節約になります。数千円の検診や定期メンテナンス、少し良い食材への支出は、目先の家計簿では「削れる支出」に見えます。でも、その削減が、数年後に数十万円の医療費や、働けない期間の収入減として返ってくるなら、削らないほうが合理的です。ひとり親こそ、この「見えないリターン」への投資を、家計の方針として明文化しておく価値があります。次回は、子どもの携帯・ゲーム・サブスクの「見えない月額」を家計に組み込む方法を扱います。
よくある質問
Q. 家計が苦しいとき、検診や歯科メンテナンスは削ってもいいですか?
A. できれば削らないでください。数千円の定期メンテナンスを飛ばした結果、数万円の治療になったり、大人の病気の発見が遅れて働けない期間が延びたりすると、家計へのダメージははるかに大きくなります。削るなら、娯楽費・嗜好品・外食を先に削り、予防費は最後まで守ります。自治体や健保の無料・低額の健診を使い倒すのも手です。
Q. ひとり親で自分の検診に行く時間がありません。
A. 時間の壁は大きいですが、「行かないコスト」のほうが大きいと考えてください。自治体のがん検診は半日で複数項目を受けられることが多く、土曜や平日夜間に対応している医療機関もあります。年に1回、有給や仕事の調整をして「自分の健康の日」を確保する。子どもの生活を守るために、まず自分が倒れない仕組みを作る、という優先順位です。
Q. 子どもの矯正費用はどう準備すればいいですか?
A. 矯正は数十万円から100万円規模になることがあります。矯正が視野に入る子がいるなら、教育費とは別に、特別費または専用の積立で準備します。噛み合わせの機能改善が目的の場合など、医療費控除の対象になることもあるので、領収書は保管します。デンタルローンや院内の分割払いに頼る前に、計画的な積立で備えるのが理想です。
Q. 食費を削りたいのですが、どこから手をつければいいですか?
A. まず家計簿で食費を「自炊の材料費」と「外食・中食・嗜好品・お菓子」に分けます。削るべきは後者です。主食(米はふるさと納税)、まとめ買いの調味料、旬の野菜、特売の肉の小分け冷凍で材料費を抑え、成長期のたんぱく質と野菜・果物の量は維持します。健康を損なう削り方は、医療費として跳ね返ります。
関連記事
シンパパ資産設計士
4児を育てるシングルファーザー/個人事業主20年/投資家20年/兼業大家20年
📝 noteでも毎日発信中
投資20年の失敗談・シングルファーザーのリアルな日常・お金の本音——ブログでは書きにくいことをnoteに書いています。