こんにちは、シンパパ資産設計士です。
キャッシュレス決済に家計を寄せると、家計簿アプリの自動記録が効くようになり、手入力の手間が大きく減ります。私は4人の子を育てながら個人事業主として働いていて、家計管理にかけられる時間が限られているため、支出をできるだけキャッシュレスに寄せて「記録は自動、確認は月1回」の体制を作ってきました。一方で、キャッシュレスには「使った実感が薄く、使いすぎやすい」という副作用もあります。この記事では、家計のキャッシュレス比率を上げると具体的に何が変わるのか、そのメリットをどう活かし、使いすぎの副作用をどう管理するかを、我が家の運用をもとに整理します。マネーフォワードMEへの口座・カードの連携手順はマネーフォワードMEに口座やカードを連携する手順、支出カテゴリーの見方は支出カテゴリーの見方と修正方法で扱っています。
キャッシュレス比率を上げると変わること
1. 家計簿の自動記録率が上がり、手入力がほぼゼロになる
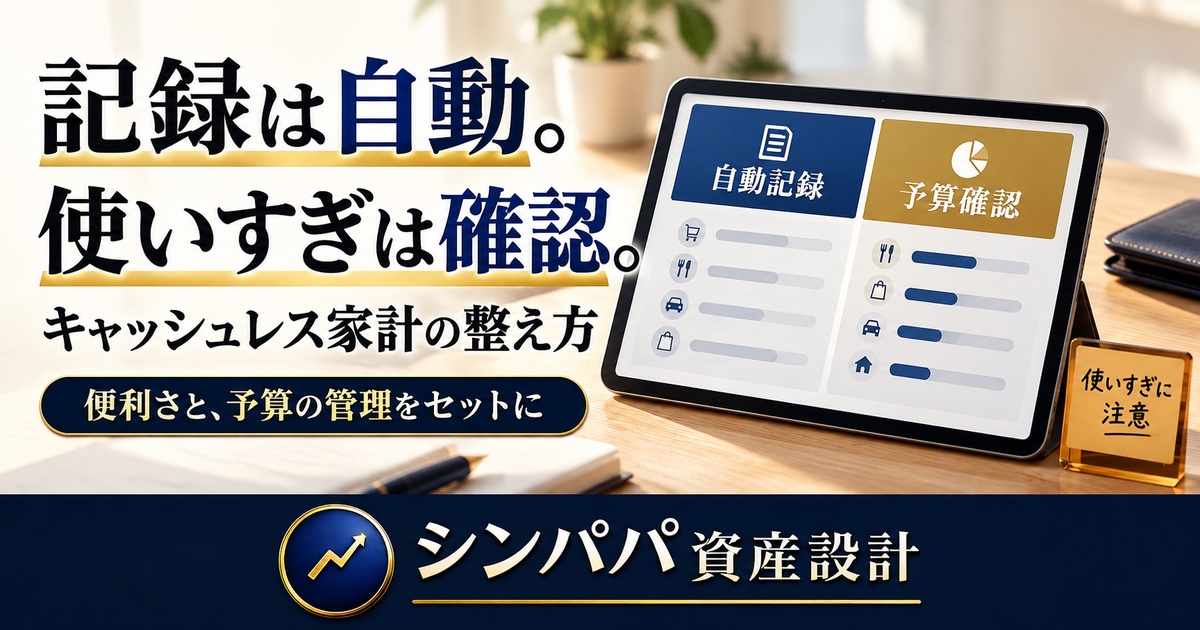
現金で払うと、家計簿アプリはその支出を認識できません。レシートを撮影するか、手で入力するしかなく、これが続かない最大の原因になります。クレジットカード、デビットカード、QRコード決済、電子マネーで払えば、その明細が自動でアプリに取り込まれ、日付・金額・お店の名前まで記録されます。カテゴリーも多くは自動で振り分けられ、間違っているものだけ月1回まとめて直せば済みます。
我が家では、支出の9割以上をキャッシュレスにしたことで、家計簿の手入力は「現金で払った学校の集金」くらいになりました。以前は毎晩レシートを入力していたのが、今は月末に30分、カテゴリーの修正と全体の確認をするだけです。この時間の差は、忙しいひとり親にとって非常に大きい。
手入力の家計簿が続かないのは、意志が弱いからではなく、仕組みが人間の生活リズムに合っていないからです。1日の終わりに疲れた状態でレシートを打ち込む作業は、誰でも数週間で嫌になります。キャッシュレスに寄せて自動記録にすると、「続けるための意志」がそもそも不要になります。家計管理は、頑張りではなく仕組みで回すもの、という考え方の中心にあるのがこの自動記録です。
自動記録には、もう一つ「客観性」というメリットがあります。手入力だと、無意識に「これは記録しなくていいか」と省いてしまう支出が出ます。特に、あまり人に言えないような支出や、衝動買いは、記録から漏れがちです。自動記録なら、良くも悪くもすべてが残ります。自分の支出の全体像を、ごまかしなく突きつけられる。これは最初は少し居心地が悪いですが、家計を本気で立て直すには必要な情報です。
2. 支出の全体像が「後から」正確に見える
キャッシュレスの記録は、あとから月別・カテゴリー別・お店別に集計できます。「今年、コンビニでいくら使ったか」「サブスクの年間合計はいくらか」「食費は去年と比べてどうか」といった問いに、数秒で答えが出ます。現金中心だと、こうした分析はほぼ不可能です。年間支出を把握して固定費を見直す、という家計改善のサイクルは、記録が正確に残っていて初めて回ります。
私がキャッシュレスの記録を見て一番驚いたのは、「コンビニでの年間支出」でした。1回500円前後の買い物でも、週に何度も寄っていると、年間で10万円を超えていました。現金で払っていた頃は、この金額をまったく認識していませんでした。記録が正確になったことで、「コンビニは週2回まで」という自分ルールを作り、翌年は半分近くまで減らせました。見えなかったものが見えるようになる、というのがキャッシュレス化の本質的な価値です。
3. ポイント・還元がつく
キャッシュレス決済には、多くの場合0.5%〜1%程度のポイント還元がつきます。年間の支出のうち、キャッシュレスで払える分が300万円あるとして、平均1%還元なら年3万円分になります。これは「節約」ではなく「同じ支出をするなら取りこぼさない」という話で、決済手段を整えるだけで得られる差です。現金で払っている限り、この3万円は毎年ゼロのままです。ポイントを最大化するために決済経路を一本化する考え方は、別記事で扱います。
ただし、ポイントのために支出を増やすのは本末転倒です。「ポイント◯倍デー」に不要なものを買う、還元率の高いカードを作るために年会費を払う、といった行動は、たいてい損になります。ポイントは「どうせする支出に、あとからおまけがつく」くらいの位置づけにとどめ、支出の判断そのものはポイントと切り離して行います。
4. 現金の管理・引き出しの手間が減る
ATMに行く回数が減り、引き出し手数料や、財布の中の現金残高を気にする手間がなくなります。時間外や他行のATM手数料は1回あたり数百円ですが、月に数回使えば年間で数千円になります。キャッシュレス比率を上げると、この「手数料を払って自分のお金を引き出す」機会がほぼなくなります。小さいことのようですが、積み重なると生活の摩擦もお金も減ります。
5. 支払いの記録が証拠として残る
キャッシュレスの明細は、いつ・どこで・いくら払ったかの記録として残ります。返品や返金のとき、保証の申請のとき、経費の証明のときに、この記録が役立ちます。個人事業主の場合は特に、事業用の支出をキャッシュレスにしておくと、確定申告の経費集計が大幅に楽になります。プライベートと事業の決済手段を分けておけば、家計簿アプリ上でも自動的に仕分けられます。
キャッシュレスの副作用:使った実感が薄い
キャッシュレスの最大の副作用は、「お金が減った感覚」が乏しいことです。現金なら、財布から1万円札が出ていくときに痛みを感じますが、カードやスマホでの決済は、その痛みがほぼありません。研究でも、キャッシュレスのほうが支出額が増える傾向が指摘されています。特に、少額の決済を何度も繰り返すコンビニやカフェ、サブスク、アプリ内課金は、キャッシュレスだと歯止めが効きにくくなります。
この副作用は「気をつける」だけでは対策になりません。人間は、決済の痛みが小さければ小さいほど使う、というのは意志の強さと関係ない反応だからです。だから、痛みを人為的に作り直す仕組みが必要になります。後述する「限度額を下げる」「即時引き落としを混ぜる」「週1回の確認」は、すべて『失われた痛みを別の形で取り戻す』ための工夫です。キャッシュレス化は、便利さと引き換えに手放したブレーキを、仕組みで付け直すところまでやって初めて完成します。
もう一つの副作用は、決済手段が分散すると、かえって全体像が見えにくくなることです。クレジットカード3枚、QR決済2つ、電子マネー2つ、と使い分けていると、それぞれの引き落とし日も残高もバラバラで、「今月あといくら使えるか」が分からなくなります。キャッシュレス化のメリットを活かすには、決済手段を絞り、家計簿アプリで一元管理することが前提になります。
クレジットカードには「支払いが1〜2か月遅れる」という特性もあります。今月使った分の請求が来るのは翌月や翌々月なので、「先月は使いすぎた」と気づいたときには、もう次の請求が確定しています。デビットカードやQRコード決済(即時引き落とし)は、口座からその場で引かれるため、この時間差がなく、使いすぎのブレーキが効きやすい。私は、変動費(食費・日用品・娯楽)の一部を、あえて即時引き落としのデビットやQR決済にして、「使ったら口座残高がすぐ減る」状態を作っています。全部をクレジットカードにしないのは、この時間差の副作用を避けるためです。
使いすぎを防ぐ4つの仕組み
1. 決済手段を絞る
まず、日常使いの決済手段を「メインのクレジットカード1枚+QR決済1つ+交通系電子マネー1つ」くらいに絞ります。すべての支出がこの3つのどれかを通るようにすれば、家計簿アプリで漏れなく捕捉でき、引き落とし日も把握しやすくなります。ポイント目当てでカードを増やしても、管理コストのほうが上回ることが多いです。
2. 生活費用のカードに利用可能額の上限を設定する
クレジットカード会社に連絡すれば、利用可能額(限度額)を自分で下げられます。日常の生活費に使うカードは、月の生活費予算に少し余裕を持たせた金額を上限に設定しておくと、使いすぎたときに決済が通らなくなり、物理的なブレーキになります。これはリボ払いを絶対に使わない前提での話で、リボ払いには決して手を出さないことが鉄則です。
3. 週1回、アプリで「今週いくら使ったか」を見る
月1回の確認だけだと、使いすぎに気づくのが遅れます。私は、週に1回、家計簿アプリを開いて「今週の支出合計」と「今月の累計」をざっと見るようにしています。1〜2分で済みますが、これがあるだけで「今月はペースが速いから、後半は抑えよう」という調整ができます。キャッシュレスは記録が自動なので、この確認は本当に「見るだけ」です。
4. 少額の繰り返し決済にアラートを設定する
コンビニ、カフェ、アプリ課金、サブスクといった「少額だが回数が多い」支出は、家計簿アプリのカテゴリー別予算やアラート機能を使って、月の上限を決めておきます。上限に近づいたら通知が来るようにしておくと、無意識の積み重ねに気づけます。サブスクは特に、年1回「全部書き出して年額に直す」棚卸しをします。
5. 「変動費だけ」をキャッシュレスの管理対象にする
固定費(家賃、通信、保険、サブスク)は毎月ほぼ同じなので、キャッシュレスで払っても使いすぎようがありません。使いすぎが起きるのは変動費(食費、日用品、娯楽、外食、被服)です。私は、家計簿アプリで「変動費の合計」だけを見るビューを作り、そこに月の予算を設定しています。固定費まで含めた総額を見ると数字が大きすぎて実感が湧きませんが、「今月の変動費は予算の8割まで来た」という見方なら、行動を変えられます。キャッシュレスの記録が正確だからこそ、この「変動費だけを見る」管理ができます。
キャッシュレス化を進める順番
いきなり全部を切り替えると混乱するので、順番を決めて進めます。まず、固定費(家賃、光熱費、通信費、保険、サブスク)の支払いをメインのクレジットカードに寄せます。これは金額が安定していて使いすぎのリスクがなく、還元も確実に取れます。次に、スーパーやドラッグストアなど「毎週行く店」での支払いを、メインカードかQR決済に統一します。最後に、コンビニやカフェのような少額決済を、1つの手段に決めます。この順で進めると、1〜2か月で支出の9割がキャッシュレスに乗り、家計簿アプリの自動記録率が一気に上がります。
切り替えのときに一緒にやっておくとよいのが、使わない決済手段の整理です。ポイントカードやアプリを増やしすぎて、どれがお得か分からなくなっている人は多いです。「日常はこの3つ」と決めて、それ以外は財布からもスマホのホーム画面からも外します。選択肢が減ると、レジでの判断も速くなり、家計簿の管理もシンプルになります。
現金を残しておくべき場面
キャッシュレス比率を上げるといっても、現金をゼロにはしません。学校の集金、地域の会費、冠婚葬祭、災害時、キャッシュレスに対応していない個人商店など、現金でなければならない場面は残ります。私は、財布に1万〜2万円、家に数万円、防災リュックに数万円(小銭を含む)を常備しています。これらは「キャッシュレス化の例外」として、家計簿アプリでは「現金支出」カテゴリーで手入力します。全体の1割程度なら、手入力の負担は許容範囲です。
子どものキャッシュレスとどう付き合うか
子どもが成長すると、交通系電子マネーやプリペイド式の決済、スマホ決済を使うようになります。ここで大事なのは、子ども自身に「お金が減っている感覚」を持たせる工夫です。プリペイド式にしてチャージ額の範囲で使わせる、利用履歴を一緒に見る、月の初めに残高を確認する習慣をつける、といったことです。大人がキャッシュレスの使いすぎに注意が必要なのと同じで、子どもはなおさら実感が湧きにくい。キャッシュレスを教えることは、そのまま「見えないお金をどう管理するか」を教えることになります。
我が家では、子どもに渡すのはオートチャージ機能をオフにしたプリペイド式にしています。オートチャージにすると、残高を気にせず使い続けてしまい、「使える金額の上限」という感覚が育ちません。手動でチャージする一手間があることで、「もうすぐなくなる」「今月は使いすぎた」という実感が持てます。少し不便なくらいのほうが、お金の教育としてはちょうどいい。利用履歴は月に1回、本人と一緒に見て、「何にいくら使ったか」を振り返ります。
まとめ
- キャッシュレス比率を上げると、家計簿の自動記録率が上がって手入力がほぼゼロになり、支出の全体像が後から正確に見え、ポイント還元もつく。忙しいひとり親には時間の節約効果が大きい
- 副作用は「使った実感が薄く使いすぎやすい」「決済手段が分散すると全体像が見えにくい」の2つ
- 対策は、決済手段を3つ程度に絞る/生活費用カードの限度額を下げる(リボ払いは絶対に使わない)/週1回アプリで累計を見る/少額の繰り返し決済に上限とアラートを設定する
- 現金はゼロにせず、集金・会費・冠婚葬祭・災害用に常備。子どものキャッシュレスは「お金が減る感覚」を持たせる工夫とセットで教える
キャッシュレス化は、家計管理の手間を減らす強力な手段ですが、使いすぎの副作用とセットです。決済手段を絞り、限度額を下げ、週1回の確認を習慣にすれば、メリットだけを取り出せます。忙しいひとり親にとって、家計簿の手入力から解放されることの価値は大きい。副作用への備えをきちんと組んだうえで、キャッシュレス比率を上げていくことをおすすめします。次回は、ポイントを「取りこぼさない」ための決済経路の一本化を扱います。
よくある質問
Q. キャッシュレスにすると使いすぎませんか?
A. 対策なしだと使いすぎやすいのは事実です。決済手段を3つ程度に絞る、生活費用カードの限度額を月予算に少し余裕を持たせた金額に下げる、週1回アプリで支出の累計を確認する、コンビニやサブスクなど少額の繰り返し決済に上限を設定する、という仕組みで管理します。リボ払いには絶対に手を出さないことが前提です。
Q. クレジットカードは何枚持つのがいいですか?
A. 日常使いはメイン1枚に集約するのがおすすめです。加えてQR決済1つ、交通系電子マネー1つあれば、ほとんどの支出をカバーできます。ポイント目当てでカードを増やすと、引き落とし日や残高の管理が複雑になり、家計簿アプリでの一元管理も崩れます。管理コストのほうが還元額を上回ることが多いです。
Q. 現金はまったく使わなくても大丈夫ですか?
A. ゼロにはしないほうがよいです。学校の集金、地域の会費、冠婚葬祭、災害時、キャッシュレス非対応の店など、現金が必要な場面は残ります。財布に1〜2万円、家に数万円、防災リュックに小銭を含む数万円を常備し、これらは家計簿アプリで「現金支出」として手入力します。全体の1割程度なら負担にはなりません。
関連記事
シンパパ資産設計士
4児を育てるシングルファーザー/個人事業主20年/投資家20年/兼業大家20年
📝 noteでも毎日発信中
投資20年の失敗談・シングルファーザーのリアルな日常・お金の本音——ブログでは書きにくいことをnoteに書いています。