こんにちは、シンパパ資産設計士です。
家計をキャッシュレスに寄せていくと、最後まで現金が残るのが「学校まわりと地域まわりの支払い」です。学年費や教材費の集金、部活動の現金集金、PTA会費、子ども会や町内会の費用、寄付、卒業対策費。これらは口座振替のこともありますが、現金でおつりのないように持たせる、というやり方がまだ多く残っています。子どもが4人いると、この現金のやり取りが常時発生していて、油断すると「家計簿に載らない支出」の温床になります。この記事では、現金運用が残る場面のお金を、どこに置き、どう記録し、どう家計に組み込むかを整理します。学校のプリント管理のデジタル化は学校からのプリントをデジタルで管理する、習い事の月謝管理は習い事の月謝を固定費として管理する方法で扱っています。
現金支払いが残るのはどんな場面か
まず、子育て世帯で現金運用が残りやすい支払いを洗い出します。学校関係では、学年費・教材費・給食費(口座振替も増加)・修学旅行や校外学習の積立・部活動費・PTA会費・卒業対策費・後援会費など。地域関係では、町内会費・子ども会費・地区の行事費・寄付・募金など。そのほか、学校や園でのバザーやお祭りの支払い、集合写真の代金、卒園アルバムの追加注文など、単発の現金支払いも意外と多い。
これらを1年間、意識して書き留めてみると、その多さに驚きます。私が最初に1年分を集計したとき、子ども4人分で年間30万円を超えていました。「習い事の月謝」や「教育費の積立」とは別枠で、これだけの現金が動いているわけです。しかも、そのほとんどが家計簿アプリでは「使途不明の現金支出」として処理されていました。まずはこの規模を把握することが、対策の第一歩です。
これらに共通するのは、「金額が中途半端で、時期が読みにくく、家計簿アプリで自動記録できない」ことです。1回あたり数百円から数千円、多いときは修学旅行の積立で毎月数千円。これを4人分こなしていると、月に1万円以上が現金で出ていく月も珍しくありません。ここを管理下に置かないと、家計の全体像がぼやけます。
私が家計簿をキャッシュレス中心に切り替えたとき、最初のうちは「現金支出」カテゴリーが毎月あいまいに数千円〜1万円あって、内訳がよく分からない状態でした。よく見ると、その大半が学校と地域の集金でした。ここが「その他・不明」のまま放置されていると、いくら他をきれいに記録しても、家計の実態は見えません。逆に言えば、この現金運用の部分をきちんと仕組み化できれば、家計簿の精度は一段上がります。
もう一つ厄介なのが、これらの集金は「断りにくい」ことです。PTA会費や地域の行事費、寄付や募金は、金額の妥当性を吟味する前に「みんな払うもの」として集められます。1つ1つは小さくても、年間で合計すると無視できない額になります。まずは実態を把握し、そのうえで「これは任意なのか、必須なのか」を確認する。任意のものは、家計の状況に応じて参加を見送る判断もあり得ます。
「現金支払い専用」の置き場を作る
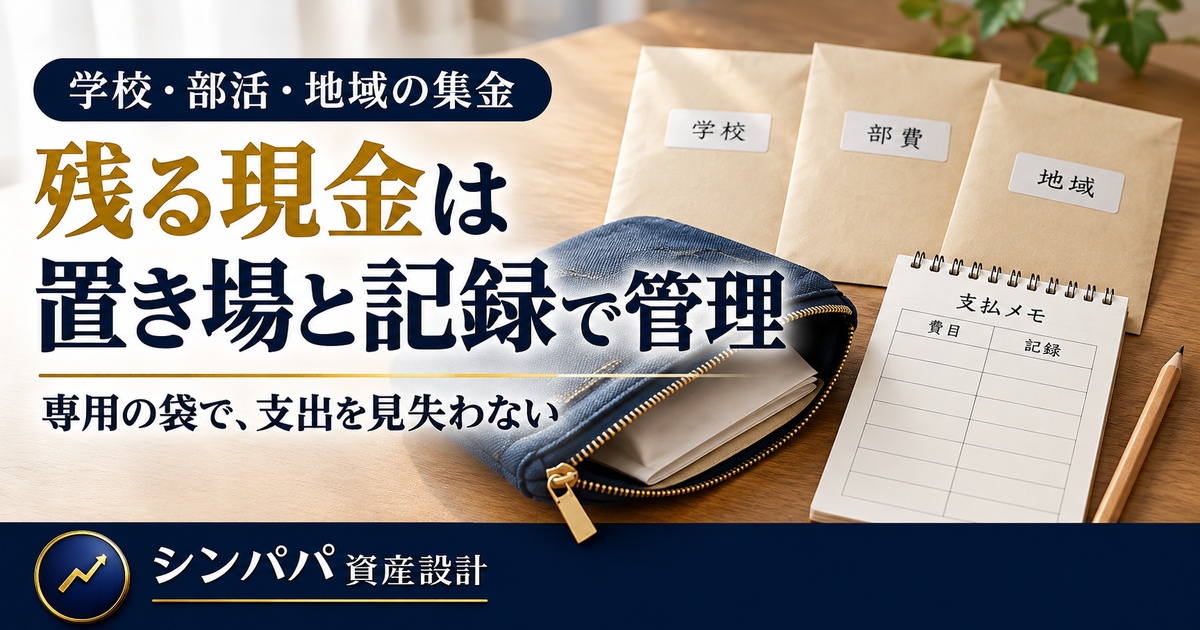
私がやっているのは、これらの現金支払いを1か所にまとめる方法です。具体的には、月初に決まった額(我が家では家計の実績から2万円程度)を口座から引き出し、専用の袋(または缶、仕切りのある小箱)に入れておきます。学校や地域の集金があったら、そこから出して子どもに持たせる、または自分で払う。
この方法のメリットは3つあります。第1に、月にいくら現金支払いに使ったかが、袋の減り方で一目で分かります。第2に、ATMに何度も行かずに済みます。第3に、家計簿アプリでは「現金引き出し」ではなく「学校・地域費」というカテゴリーで、月初に2万円をまとめて計上できます(細かい内訳は袋の中のメモで管理)。自動記録できない支出を、擬似的に「月次の固定費」に近い形に変えられます。
月初に入れる金額は、多すぎず少なすぎずが理想です。多く入れすぎると、袋の中に現金が余って「使ってもいいお金」に見え、他の用途に流用しがちになります。少なすぎると、月の途中で足りなくなってATMに走ることになり、方法の意味が薄れます。前年の実績の平均に、少しだけ余裕を足した額を目安にします。年度によって集金の多い月・少ない月があるので、慣れてきたら月ごとに入れる額を変えてもよいです。
余った現金は、翌月に繰り越さず、月末に生活費の口座か特別費口座に戻します。これをやらないと、袋の中に現金がたまっていき、いくら学校・地域費に使ったのかが分からなくなります。「毎月ゼロベースでリセットする」ことで、袋の減り方=その月の学校・地域費、という関係が保てます。
袋の中には、小さなメモ帳かレシートを入れる封筒を一緒にしておき、「◯月◯日、上の子の学年費 3,500円」「◯月◯日、町内会費 2,400円」と書いていきます。月末に袋の残額とメモを突き合わせて、合わなければ思い出せる範囲で補完します。この作業は月5分程度です。
袋を子どもの人数で仕切ると、さらに管理しやすくなります。仕切りのある小箱を使い、「子どもA」「子どもB」「子どもC」「子どもD」「共通(地域費など)」の5つに分けます。それぞれの区画に月初にいくら入れるかは、前年の記録から決めます。学校行事の多い時期の子は多めに、少ない子は少なめに。こうしておくと、月末に「誰の分でいくら使ったか」がそのまま分かり、翌年の予算精度が上がります。
デジタルで管理したい人は、封筒の代わりにスマホのメモアプリや家計簿アプリの手入力で同じことができます。ただ、現金は物理的に減っていくのが見えるほうが実感を伴うので、私は袋方式を続けています。月初に2万円入れて、月末に3千円残っていれば「今月は1万7千円使った」と即座に分かる。この分かりやすさは、忙しいときほどありがたいです。
子どもごとに「学校費の年間予算」を持つ
現金支払いは時期が読みにくいと書きましたが、1年でならせば、子どもごとにおおよその年間額は見えます。新学期の教材費、遠足や社会科見学、部活動費、卒業や進級のタイミングの費用。前年の記録があれば、翌年の予算は立てられます。
| 費目 | 発生時期の目安 | 年額の目安(子ども1人) |
|---|---|---|
| 学年費・教材費 | 新学期にまとまって、以降は都度 | 1万〜3万円 |
| 校外学習・遠足・修学旅行の積立 | 毎月または学期ごと | 1万〜6万円(学年で大きく変動) |
| PTA会費・後援会費 | 年1〜数回 | 3千〜1万円 |
| 部活動の現金集金分 | 不定期 | 1万〜5万円(部による) |
| 地域費(町内会・子ども会) | 年1〜数回 | 3千〜8千円 |
| 卒業・進級関連(該当年のみ) | 年度末 | 1万〜3万円 |
金額は地域や学校によって大きく変わりますが、子ども1人あたり年3万〜15万円のレンジに収まることが多いです。4人分だと、年12万〜40万円が「現金運用の学校・地域費」として動きます。この規模感を把握しておけば、月初に袋へ入れる金額の目安が立ちます。
この年間予算を立てる作業は、年度末(2〜3月)にやるのがおすすめです。ちょうど1年分の記録が出そろい、翌年度の子どもの学年や部活動もある程度見えています。前年の袋メモを見返して、費目ごとに合計し、翌年度の変化(進級で教材費が上がる、宿泊行事の年になる、下の子が新しく入学するなど)を反映させます。保険や通信費の年次見直しと同じタイミングでまとめてやると、習慣として定着します。
予算を立てると、「今年は学校・地域費だけで年30万円か」と改めて実感します。これは家計の中でそれなりに大きな塊です。だからこそ、月初に袋に入れる形で「見える化」し、特別費口座で大きい一括に備え、任意のものは取捨選択する。漫然と現金で払い続けるのと、予算を持って管理するのとでは、年間の負担感がかなり変わります。
修学旅行の積立など「大きい一括」への備え
現金運用の中でも、修学旅行や宿泊行事の積立は金額が大きく、家計を揺らします。学校によっては毎月の積立ですが、直前にまとめて数万円、というケースもあります。子どもが複数いて、同じ年に宿泊行事が重なると、その年だけ現金支払いが跳ね上がります。
対策は、シリーズCで繰り返し出てきた「特別費口座」の活用です。宿泊行事の年額を事前に把握し、その分を特別費口座に含めて毎月積み立てておきます。集金の時期が来たら、特別費口座から現金支払い用の袋へ移すだけ。月々の生活費を圧迫せずに乗り切れます。子どもごとの宿泊行事の年をライフプラン表に書き込んでおくと、重なる年を前もって把握できます。
宿泊行事は、積立金以外にも出費があります。旅行用の着替えや洗面具、お小遣い、当日の交通費、場合によっては新しいバッグや靴。積立の総額だけ見て安心していると、直前にこうした周辺の出費が重なります。宿泊行事の予算を立てるときは、積立金に加えて「周辺の準備費用」を1万円前後見込んでおくと、慌てずに済みます。子どもが複数いて同じ年に行事が重なると、この周辺費用も二重三重にかかります。
就学援助の対象世帯では、修学旅行費や校外活動費が援助の対象になっていることがあります。児童扶養手当を受給している、住民税非課税など一定の条件に当てはまる場合は、学校か自治体に就学援助の内容を確認してみてください。宿泊行事のような大きな一括支出こそ、使える支援がないかを先に調べる価値があります。
口座振替に変えられるものは変える
現金運用が残る一方で、口座振替やキャッシュレスに変更できるものも増えています。給食費は多くの自治体で口座振替になりました。学年費や部費も、学校によってはアプリでの電子集金を導入しています。PTA会費や地域費も、振込やキャッシュレスに対応し始めているところがあります。
年度初めに配られる集金関係のプリントを見て、「これは口座振替やキャッシュレスにできるか」を確認します。選択できるなら、できるだけ現金以外に寄せます。現金運用が減れば、家計簿の自動記録率が上がり、袋の管理も軽くなります。ただし、学校や地域の慣行として現金しか受け付けないものは、無理に交渉せず、袋の運用でカバーします。
口座振替にする場合、引き落とし口座は「学校・地域費専用」にするか、少なくとも生活費のメイン口座とは分けることを考えます。学校の引き落としは、複数の子ども分がバラバラの日に走ることがあり、メイン口座に混ぜると残高管理が乱れます。専用口座を作り、そこに月初にまとめて入金しておけば、現金の袋方式と同じ発想で管理できます。振替と現金が混在する場合も、「学校・地域費」という1つのまとまりとして、月の予算内で回っているかだけを見ます。
子どもに持たせるお金の扱い
集金を子ども本人に持たせる場合、金額をおつりのないように封筒に入れ、封筒に「◯年◯組 名前 学年費 ◯円」と書いて持たせます。子どもがお金を失くす、というのは一定の確率で起きるので、大きい金額は可能なら親が直接学校へ持っていくか、口座振替に切り替えます。持たせる場合は、家計簿の袋のメモに「◯日、上の子に学年費を持たせた」と記録し、後日「無事に払えたか」を子どもに確認します。
子どもが少し大きくなったら、集金の封筒を一緒に用意する作業をやらせるのも金融教育になります。「学年費が3,500円だから、千円札3枚と五百円玉1枚」と数えさせ、封筒に書かせる。お金を扱う実地の練習になります。集金のたびに一緒にやっていると、子どもは「学校でこれだけのお金がかかっているんだ」と自然に理解します。教育費は親が黙って払うものではなく、家族の家計から出ているものだ、という感覚を持ってもらうことにもつながります。
年間の記録が「翌年の安心」になる
現金運用の学校・地域費は、1年目は手探りで、予定外の集金に慌てることも多いはずです。ただ、袋のメモを1年分ためると、翌年からは「この時期にこれくらい」という見通しが立ちます。私は、子ども1人につき1枚、A4の紙に「◯年度の学校・地域費」として月ごとの実績を書き、翌年の予算の下敷きにしています。
この記録があると、下の子が同じ学年に上がったときにも役立ちます。「上の子のときは、この学年で修学旅行の積立が始まって、教材費がこれくらいだった」と分かるので、下の子の予算はかなり正確に立てられます。子どもが4人いると、この「上の子の記録が下の子の予測になる」効果が大きく、後半になるほど家計の見通しが楽になります。手書きのメモ1枚が、数年後の自分を助けてくれます。
まとめ
- キャッシュレス化しても、学校集金・部費・PTA・地域費など現金運用が残る支払いは多い。子ども4人分だと年12万〜40万円が現金で動く
- 月初に決まった額(例:2万円)を引き出して「現金支払い専用の袋」に入れ、そこから払う。家計簿には月初に「学校・地域費」としてまとめて計上する
- 子どもごとに前年の記録から「学校費の年間予算」を立てる。修学旅行など大きい一括は特別費口座で事前に積む
- 口座振替・電子集金にできるものは変える。子どもに持たせる集金は、おつりのないよう封筒に入れて記録し、大きい金額は親が直接払うか振替に
現金運用の学校・地域費は、放っておくと家計簿の「見えない穴」になります。専用の袋に月初にまとめて入れ、袋の減り方で管理する。この単純な仕組みで、自動記録できない支出も家計の管理下に置けます。キャッシュレス化を進めるほど、残った現金運用の管理が家計簿の精度を左右するようになります。ここを仕組みでカバーできれば、家計の全体像が本当の意味で見えるようになります。次回は、家計の見直しを「年1回の棚卸し」で回す方法を扱います。
よくある質問
Q. 学校の集金が多くて、毎回ATMに走っています。どうすればいいですか?
A. 月初に、その月に必要そうな現金(前年の記録から2万円前後が目安)をまとめて引き出し、「現金支払い専用の袋」に入れておきます。集金が来たらそこから払い、袋の中のメモに日付・費目・金額を書きます。ATMに行くのは月1回で済み、家計簿にも月初に「学校・地域費」としてまとめて計上できます。
Q. 修学旅行の積立が始まって、毎月の家計が苦しくなりました。
A. 宿泊行事の費用は事前に総額が分かることが多いので、始まる前から「特別費口座」に含めて毎月少しずつ積み立てておくのが理想です。すでに始まっている場合は、他の変動費(外食や娯楽)を一時的に絞って対応し、来年以降の下の子の分は前もって積み立てる、という形で立て直します。
Q. PTA会費や地域の行事費は、断ってもいいものですか?
A. PTAへの加入や地域の行事への参加は、法律上は任意です。ただし、断ることで子どもや自分が地域で気まずくなるリスクもあるため、金額と負担感を見て個別に判断します。家計が本当に厳しい場合は、PTAや自治会に減免の相談ができることもあります。まずは「これは必須か任意か」「減免はあるか」を確認したうえで、無理のない範囲で参加を決めます。
Q. 現金集金を子どもに持たせるのが心配です。
A. 大きい金額(修学旅行費など)は、可能なら親が直接学校に持っていくか、口座振替に切り替えます。少額を持たせる場合は、おつりのないよう封筒に入れ、封筒に学年・組・名前・費目・金額を書きます。家計簿の袋メモに「持たせた日」を記録し、後日「払えたか」を子どもに確認する習慣をつけると安心です。
関連記事
シンパパ資産設計士
4児を育てるシングルファーザー/個人事業主20年/投資家20年/兼業大家20年
📝 noteでも毎日発信中
投資20年の失敗談・シングルファーザーのリアルな日常・お金の本音——ブログでは書きにくいことをnoteに書いています。