こんにちは、シンパパ資産設計士です。
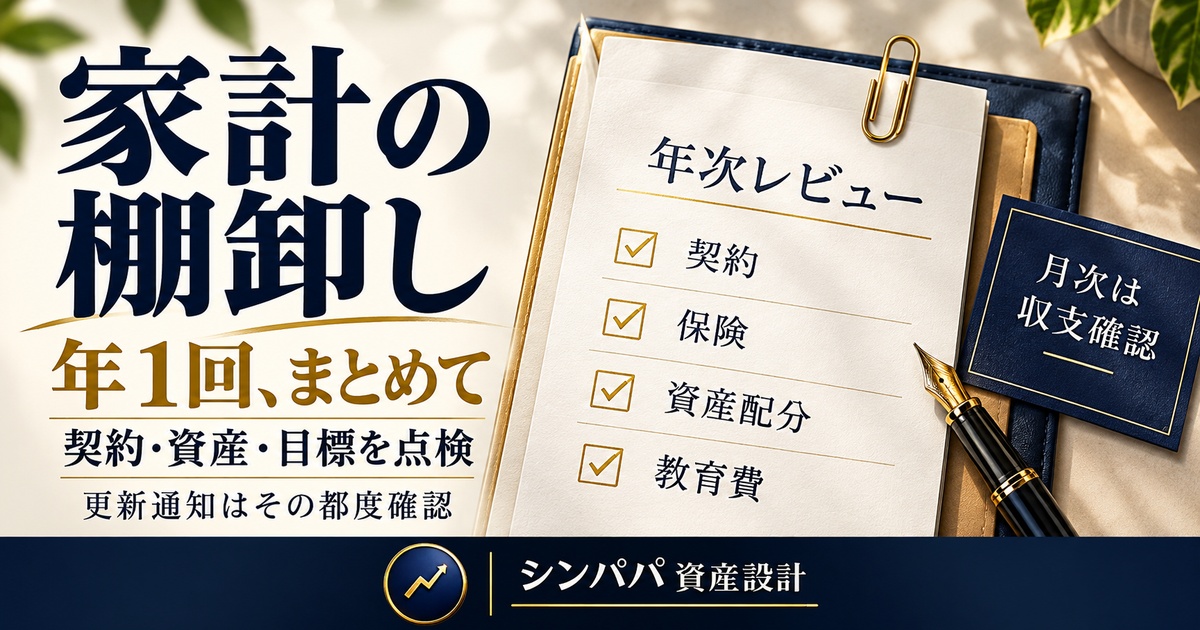
家計改善というと「毎日家計簿をつけて、毎月支出を見直す」というイメージがありますが、4人の子を一人で育てながら働いていると、そんな時間はありません。私が実際にやっているのは、日々の記録はキャッシュレスと家計簿アプリで自動化し、本格的な見直しは「年1回の棚卸し」に集約する方法です。保険、通信費、サブスク、NISAの配分、生活防衛資金の目標額——これらは毎月見直す必要はなく、年に1回まとめて点検すれば十分です。この記事では、その年1回の棚卸しで何をチェックするか、いつやるか、4人家族向けの点検カレンダーとあわせて整理します。日々の家計点検の回し方はマネーフォワードMEで月1回の家計点検を回す、固定費削減の全体像は固定費削減でいくら貯まるか、シミュレーションしてみるで扱っています。
「毎月見直す」が続かない理由
固定費や資産配分を毎月見直そうとすると、たいてい2〜3か月で息切れします。理由は単純で、固定費は毎月大きくは変わらないからです。先月と同じ保険料、同じ通信費、同じサブスクを毎月眺めても、行動につながる発見はほとんどありません。「見直しているつもり」で時間だけが消えていきます。
家計の要素は、「毎日見るべきもの」「月1回見るべきもの」「年1回見れば十分なもの」に分かれます。毎日〜週1回見るのは、変動費(食費・日用品・娯楽)の使いすぎ。月1回見るのは、その月の収支と、変動費が予算内に収まったか。そして、年1回でいいのが、固定費の契約内容・保険・資産配分・目標額の設定です。この切り分けをすると、家計管理にかける時間が劇的に減り、それでいて効果は落ちません。
なぜ固定費は年1回でいいかというと、固定費の削減は「一度やれば効果が続く」性質だからです。格安SIMに乗り換えれば、その後は何もしなくても毎月安い。保険を減額すれば、その後ずっと保険料が下がったまま。だから、月1回チェックして「今月も同じ」と確認する作業には意味がなく、年1回「この1年で変えられる余地が生まれていないか」を確認すれば十分なのです。逆に変動費は、毎月の行動で増減するので、こまめに見る価値があります。
この考え方の背景には、「家計管理の目的は、記録することではなく、判断と行動を変えること」という前提があります。眺めるだけで行動が変わらない作業は、頻度を落としてよい。行動につながる作業(変動費の使いすぎに気づく、年1回まとめて固定費を削る)に、限られた時間を集中させます。
年1回の棚卸しでチェックする8項目
1. 通信費
スマホのプラン、自宅のインターネット、子どもの回線。この1年で新しいプランが出ていないか、データ使用量に対してプランが過剰でないか、家族割やセット割の条件が変わっていないかを確認します。格安SIMへの乗り換えや、プランのダウングレードで、4人分だと年数万円変わることがあります。子どもの成長で使い方も変わります。動画をよく見るようになった子はデータ容量を増やし、あまり使わない子は最小プランに落とす、という調整を年1回します。
2. 保険
生命保険の必要保障額を計算し直します。子どもが1年分成長した、資産が増えた、住宅ローンの残高が減った——これらはすべて必要保障額を押し下げます。減額できる保険がないかを確認し、あれば手続きします。医療保険・がん保険も、貯蓄でカバーできる範囲になっていないかを見ます。
保険の見直しは「入り直す」より「今の契約を減らす」を基本にします。年齢が上がると新規加入は保険料が高くなり、健康状態によっては入れません。だから、必要保障額が下がったぶんだけ、今の契約を減額する。子どもが4人いれば、一人独立するたびに減額のタイミングが来ます。年1回の棚卸しで「今年、独立や進学で必要保障額が下がった子はいるか」を確認し、下がっていれば減額を手続きします。
3. サブスク
加入中の定額サービスを全部書き出し、月額を年額に直します。「1年でこれだけ払っている」と可視化すると、使っていないもの、重複しているもの、家族プランにまとめられるものが見えてきます。1つ解約するだけで年1万円以上変わることもあります。子どもが増えるとサブスクも増えがちなので、「同じジャンルのサービスに複数入っていないか」「無料期間のつもりが課金に移行していないか」を毎年チェックします。家計簿アプリで「継続課金」だけを抽出できる機能があれば、それを使うと洗い出しが速いです。
4. 電気・ガス
電力・ガスの契約プランと、他社への切り替えでの試算を比べます。使用量の多い季節のプランが合っているか、口座振替割引やセット割引を取りこぼしていないかも確認します。子どもが4人いると電気の使用量は多めなので、契約アンペアや料金プランが世帯の実態に合っているかを、直近1年の使用量データを見ながら判断します。燃料費調整額の変動で、切り替えの損得は時期によって変わるため、毎年見直す価値があります。
5. 銀行口座・決済手段
使っていない口座、放置しているカード、増えすぎた決済手段を整理します。役割を終えた口座は解約し、決済手段は3つ程度に絞り直します。もしものときに家族が辿るべき口座の数を減らす意味もあります。あわせて、「お金の地図」(資産・負債・契約の一覧)を最新の状態に更新します。1年で解約した口座、新しく始めた契約、完済した借入を反映させれば、いざというとき家族が困りません。
6. NISA・投資の配分
NISAの積立額が、今の家計に対して適切か(多すぎて生活を圧迫していないか、少なすぎて枠を活かせていないか)を見ます。ポートフォリオの中身は頻繁にいじる必要はありませんが、年1回、当初の方針から大きくずれていないかだけ確認します。相場を見て売買するのではなく、「積立を続けられているか」の点検です。固定費を削減できた年は、その浮いた分を積立額に上乗せできないかを検討します。「削った固定費を投資に回す」を年1回のルーティンにすると、家計の改善が資産形成に直結します。
7. 生活防衛資金の目標額
危機モードの月間支出を計算し直し、必要月数を掛けて、生活防衛資金の目標額を更新します。子どもが増減した、働き方が変わった、固定費を削減した——これらで目標額は変わります。進学期が重なる年が近ければ、一時的に上乗せします。目標額に達していれば、それ以上は積まず、余剰を投資に回します。逆に、この1年で取り崩していたら、補充のペースを確認します。生活防衛資金は「多ければ多いほど良い」ものではなく、目標額を維持することが目的です。
8. 教育費・特別費の年間見込み
翌年の教育費(学費、受験、進学、部活動、学校・地域費)の見込みを立て直します。子ども一人ずつ、翌年の学年や進路の変化を反映させ、特別費口座に毎月いくら積むかを調整します。前年の実績(実際にかかった額)と、前年に立てた見込みを突き合わせて、ずれた費目は補正します。この「実績で見込みを更新する」作業を毎年続けると、子どもが4人いても、数年後には教育費の予測がかなり正確になります。
あわせて、翌年に発生する「特別費の山」を把握します。車検、家電の買い替え時期、宿泊行事の重なる年、進学の年。これらが翌年に集中するなら、特別費口座への毎月の積立額を前もって増やしておきます。年1回の棚卸しは、この「翌年のヤマを先に見る」機会でもあります。
棚卸しの順番
8項目は、効果の大きい順にやると挫折しません。まず通信費・保険・電気ガス(金額が大きく、削減効果が続く)、次にサブスク・口座整理(手軽で効果が見えやすい)、最後にNISA配分・生活防衛資金・教育費見込み(じっくり考える必要がある)。前半で「今年も数万円削減できた」という成果が出ると、後半のじっくり考える作業にも取り組みやすくなります。
いつやるか:確定申告の時期に集約する
この8項目の棚卸しは、バラバラにやると忘れます。私は、確定申告の時期(2月〜3月)にまとめてやると決めています。理由は3つあります。第1に、確定申告のために1年分の収支を集計するので、家計の全体像が目の前にある。第2に、前年の所得が確定するので、児童扶養手当などの所得判定や、翌年の税・社会保険料の見通しが立つ。第3に、年度替わりの4月に向けて、子どもの進級・進学に伴う変化を反映しやすい。
この時期は、ひとり親家庭が使える支援制度の見直しにも適しています。前年の所得が確定すると、児童扶養手当の支給区分、医療費助成、保育料、就学援助などの対象になるかどうかが判定できます。収入が下がった年は、去年は対象外だった制度に該当することもあります。棚卸しのついでに「今年はどの支援の対象か」を自治体の窓口で確認すると、取りこぼしを防げます。
個人事業主なら確定申告は必須なので、そのついでにやるのが最も効率的です。会社員でも、ふるさと納税や医療費控除で確定申告をするなら同じタイミング、しなくても「2月の週末に半日」と決めて、家計の棚卸しの日にします。
カレンダーに「◯月◯日:家計の棚卸し」と予定として入れておくのがコツです。「時間ができたらやろう」だと永遠にやりません。半日ブロックを確保し、その日は他の予定を入れない。私は毎年、確定申告を提出した翌週の土曜日を棚卸しの日にしています。確定申告で頭が家計モードになっているうちに、勢いでやってしまうのが一番はかどります。
年1回に集約すると言っても、契約更新の通知が来たときは別です。保険の更新、火災保険の満期、住宅ローンの固定期間終了、携帯の2年契約の更新月——これらは通知が来たタイミングで個別に対応します。年1回の棚卸しは「定期点検」、更新通知は「その都度対応」と、2本立てで考えます。
4人家族の点検カレンダー
年1回の大きな棚卸しに加えて、月次・週次でやることを整理すると、次のようになります。
| 頻度 | やること | 所要時間 |
|---|---|---|
| 週1回 | 家計簿アプリで変動費の週合計と今月累計を見る | 2分 |
| 月1回(月末) | その月の収支確認、カテゴリーの修正、現金袋の残額チェック、子ども名義口座の記録更新 | 30分 |
| 年1回(2〜3月) | 上記8項目の棚卸し(通信・保険・サブスク・電気ガス・口座・NISA配分・生活防衛資金・教育費見込み) | 半日 |
| 随時 | 大きな契約(引っ越し、車、住宅ローン)を動かすとき | 都度 |
この体制なら、家計管理にかける時間は、月あたり40分程度、年間の棚卸しを含めても年10時間ほどです。それでいて、固定費の見直しも資産配分の点検も漏れなく回ります。「毎日つける」のをやめて「仕組みと年1回」に切り替えることが、忙しいひとり親が家計管理を続けるコツです。
この頻度に落ち着くまで、私も試行錯誤しました。最初は張り切って毎日家計簿をつけ、数か月で挫折。次に「毎月しっかり見直す」を試みて、これも半年でおっくうになりました。行き着いたのが、「日々は自動、月1回は確認だけ、本気の見直しは年1回」という今の形です。頻度を下げたことで、逆に「棚卸しの日」に集中して取り組めるようになり、削減の成果はむしろ上がりました。家計管理は、頻度を上げるほど効果が出るわけではありません。
ひとり親にとって、家計管理に使える時間は、そのまま子どもと過ごす時間や休息の時間を削って捻出するものです。だからこそ、「最小の時間で最大の効果」を意識する必要があります。年10時間の投資で、固定費が年数万円下がり、保険料が最適化され、資産形成が軌道に乗る。時間対効果で見れば、これは非常に割のいい作業です。
棚卸しの結果を記録に残す
棚卸しをやったら、その結果を簡単なメモに残します。「今年の見直しで、通信費を月3,000円削減」「生命保険を1,000万円減額」「生活防衛資金の目標を月13か月分に更新」——このメモがあると、翌年の棚卸しで「去年からの変化」を追えます。私は、1年ごとにA4半ページのメモを作り、数年分をファイルしています。見返すと、固定費が年々下がり、資産形成に回せる額が増えていくのが分かって、モチベーションになります。
このメモには、削減額だけでなく「来年やること」も書いておきます。「◯◯保険は来年の更新時に見直す」「車を買い替えるので特別費の積立を増やす」「下の子の進学で教育費のピークが来る」といった申し送りです。翌年の棚卸しのとき、このメモを最初に読めば、1年前の自分から「今年はこれをチェックして」と引き継ぎを受けられます。家計管理を、毎年ゼロから思い出す作業ではなく、前年からの継続作業に変える工夫です。
まとめ
- 固定費・保険・資産配分は毎月見直す必要はなく、年1回の棚卸しで十分。毎月見ても行動につながる発見は少ない
- 年1回チェックするのは、通信費・保険・サブスク・電気ガス・銀行口座と決済手段・NISAの配分・生活防衛資金の目標額・教育費と特別費の年間見込みの8項目
- タイミングは確定申告の時期(2〜3月)に集約する。1年分の収支が目の前にあり、所得が確定し、年度替わりの変化を反映しやすい
- 週1回2分・月1回30分・年1回半日の体制で、家計管理は年10時間程度。結果はA4半ページのメモに残し、翌年の棚卸しで変化を追う
家計管理は、頑張りの量ではなく、仕組みと頻度の設計で決まります。日々は自動化、本格的な見直しは年1回。この割り切りが、忙しいひとり親が無理なく家計を整え続ける現実的な方法です。完璧を目指して毎日家計簿をつけて息切れするより、ゆるく続けて年1回きっちり棚卸しするほうが、長い目で見れば家計は良くなります。次回は、教育費を「取り崩し口座」から払う設計を扱います。
よくある質問
Q. 家計簿は毎日つけないとダメですか?
A. キャッシュレスに寄せて家計簿アプリと連携すれば、日々の記録は自動化できます。手入力が必要なのは現金支出くらいで、それも「現金袋」の運用でまとめられます。あなたがやるのは、週1回2分の変動費チェックと、月末30分の収支確認だけです。毎日つける必要はありません。
Q. 固定費の見直しは、どのくらいの頻度でやればいいですか?
A. 年1回で十分です。通信費・保険・サブスク・電気ガスは毎月大きく変わらないため、毎月見ても発見は少ないです。確定申告の時期にまとめて棚卸しし、1年で変わったこと(新プラン、必要保障額の低下、使っていないサブスク)を反映させれば、削減の機会は逃しません。
Q. 年1回の棚卸しを毎年続けると、削るものがなくなりませんか?
A. 数年で「大きく削れるもの」はほぼなくなります。ただ、契約や制度は毎年変わるので、「今年出た新プラン」「基準が変わった支援制度」「子どもの成長で不要になったもの」は毎年出てきます。削減額は年を追うごとに小さくなりますが、代わりに家計が最適化された状態を「維持する」作業になります。それでも年1回30分〜半日の価値はあります。
Q. 投資のポートフォリオは年1回の見直しで大丈夫ですか?
A. 積立を淡々と続けている前提なら、年1回、当初の方針から大きくずれていないかを確認する程度で十分です。相場を見て頻繁に売買するのは、長期投資ではむしろマイナスになりがちです。年1回の棚卸しでは「積立を続けられているか」「積立額が家計に対して適切か」を見ます。
関連記事
シンパパ資産設計士
4児を育てるシングルファーザー/個人事業主20年/投資家20年/兼業大家20年
📝 noteでも毎日発信中
投資20年の失敗談・シングルファーザーのリアルな日常・お金の本音——ブログでは書きにくいことをnoteに書いています。